日期:2025-09-02 13:35:30
专家:A股水牛上行节奏或放缓 短期转向结构牛。自2025年二季度启动的A股行情主要由流动性宽松推动,而非实体经济盈利改善。市场上涨依赖资金面推动,在经历阶段性上行后,9月这轮水牛行情的上行速度或将短暂放缓。这种放缓是市场连续上涨后消化获利盘的自然需求,也是资金面和市场风格出现新变化的结果,并非行情终结信号。中期向好核心逻辑未变,“水牛”短期或逐步转向“结构牛”。
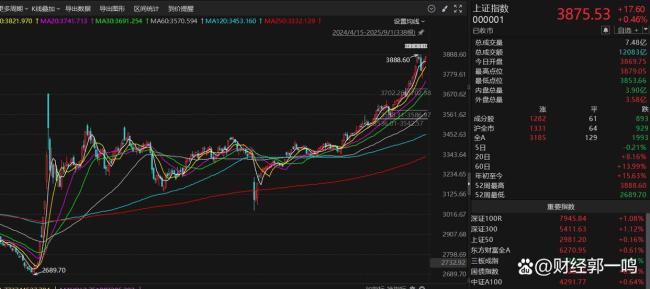
从市场现状看,A股主要指数此前持续上行,创业板指8月涨幅较大,沪指一度逼近3900点,市场成交多次突破万亿元,甚至连续多日超2万亿元,交投活跃。尽管市场仍保持强势,但上行动能已有所衰减,背后是前期涨幅积累的获利盘需消化,且指数在前期高点附近面临技术压力。资金面支撑虽存但边际变化需留意,增量资金入场边际效应减弱,场内融资余额走高显示风险偏好仍高,却伴随主力资金大规模套现。不过外部流动性环境预期改善,市场普遍预计美联储9月可能降息,若兑现有望缓解外部约束、支持人民币汇率升值,提升A股对外资吸引力。
若美联储9月降息,在外部约束解除趋势下,国内货币宽松空间或打开。一方面,美联储降息推动美债利率回落,中美息差倒挂收窄,将缓解人民币汇率压力,减少中国央行实施货币宽松时对汇率因素的顾虑;另一方面,中美利差缩小与美元强势减弱,为中国央行提供更多政策操作空间,降准、降息可更从容实施,市场预计9月国内降息等政策预期或再起,且国内央行货币政策自主性会增强,能更聚焦国内经济复苏需求,通过下调LPR利率降低企业融资成本、支持实体经济。
市场风格变化也是导致指数上行放缓的重要原因,直接影响投资机会分布。科技成长板块(TMT)内部出现“从硬件向应用”“从高估值向低估值”的切换迹象,资金从涨幅较大的算力、半导体等硬件领域,转向软件开发、游戏等下游应用领域。同时,行情可能向低位权重股扩散,与经济相关的板块前期涨幅偏低,在市场上行趋势中有望跟随主线补涨,不过保险、证券等大金融板块近期表现疲软,对指数上行形成拖累。对于新兴市场,美联储降息周期中其将成为全球资本回流重要目的地,MSCI新兴市场指数年内涨幅有望扩大,A股和港股凭借较低估值水平,有望吸引外资流入、注入资金活力。
当前市场整体估值水平并不便宜,全部A股整体法市盈率为22倍,需资金面持续大额净流入支撑,否则波动可能加大。上市公司中报显示盈利增速整体稳定但分化加大,TMT板块盈利增速领先,中高端制造等领域也有改善,市场对业绩确定性要求更高。多项政策和事件可能对9月市场风险偏好产生积极影响,10月即将召开的四中全会将讨论“十五五”规划,有助于稳定市场对中长期经济的预期,《“人工智能 +”行动十年规划》及配套细则出台将继续催化相关产业链,美联储降息预期也将改善全球流动性预期。
市场上行的核心逻辑依旧未变,继续看好市场整体上行趋势。但“水牛”行情持续上行之后,或迎来短暂的放缓期。投资者需考虑从短期的激进追涨逐步转向短期的风格调整以及适当的防御布局,具体可关注以下方向:低估值防御板块,优先配置股息率较高的银行、估值处于历史低位消费龙头;政策确定性领域,聚焦“十五五”规划提及的基建民生领域、设备更新与以旧换新产业链;高弹性板块回调机会,对于半导体、AI等前期高弹性板块,如果阶段回落,估值消化,可逢低布局业绩确定性强的标的。
启运配资提示:文章来自网络,不代表本站观点。